Domain powerns.de kaufen?
Wir ziehen mit dem Projekt
powerns.de um.
Sind Sie am Kauf der Domain
powerns.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain powerns.de kaufen?
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
Ähnliche Suchbegriffe für ABN-A24UP-Sonstige-Installationstechnik
Top-Angebote
Produkte zum Begriff ABN-A24UP-Sonstige-Installationstechnik:
-
ABN A48HW Sonstige Installationstechnik Kleinverteiler Hohlwand Anzahl Teilungen = 12 Anzahl Reihen = 4 Inhalt 1 St.Hohlwand-Kleinverteiler mit Steckklemmen,PE 6 x2,5-16 + 21 x1,5-4mm²,N+N je 3 x2,5-25 + 14 x1,5-4mm²,zusätzliche N-FI-Klemme 3 x16,2 x10mm²,Blendrahmen BxHxT (mm) 344 x749 x11,Ausschnittmaße BxHxT (mm) 310 x695 x88,TE je 18mm 48/56,Reihen 4,Hohlwand-Kleinverteiler,Schutzisoliert II,Schutzart: IP 30,Für Geräte bis 63A,Farbton: RAL 9016,verkehrsweiß,Einfachster Türanschlagwechsel ohne Demontage des Blendrahmens,Flacher Türverschluss mit Schnapptechnik,EinfachesAustauschen gegen ein Schloss,Geeignet für Einbaugeräte bis 70mm Tiefe,Gebaut nach DIN VDE 0603-1,DIN 43871,MauerkastenAus Kunststoff,mit GerätetragschieneAus Stahlblech,Tiefe 88/90mm,N/PE-Steckklemmen,fingersicher in montagefreundlicher Schnapptechnik,N-FI-Erweiterungsklemme,serienmäßig für 2-,3- und 4-reihige Verteiler zur seitlichen Schnappbefestigung enthalten,Geräteabdeckung mit Geräteausschnitten,H = 46mm,für 12 TE,(symmetrisch erweiterbarAuf 14 TE),Plombierbar,2-Punkt-Befestigung,Blendrahmen mit VolltürAus Stahlblech,Stromkreisbeschriftungen und Blatt mit Piktogrammen,Putzschutzplatte,359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZAN334C Sonstige Installationstechnik Hausanschlusskasten Einbau Inhalt 1 St.Hausanschlusskasten, KH00, Baureihe K3, 1x3NH00, Polyesterdeckel. Hausanschlusskasten nach DIN 43627 und DIN VDE 0660-505, Schutzart IP 54, Gehäuse aus glasfaserverstärktes Polyester. Plombierbares Gehäuse mit Kabel-Einführungen, Gehäusedeckel in 15 Grad-Stellung aushängbar. Als Einbauten dient ein NH-Sicherungsunterteil mit Berührungsschutzabdeckung.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
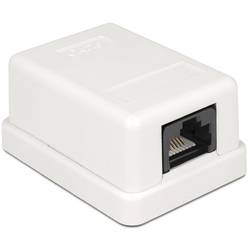
Delock 86248 Netzwerk Anschlussdose 1 Port Cat.6 kompakt UTP 86248 Sonstige Installationstechnik Polzahl Sensoren 8P8C Weiß 1 St.Diese Anschlussdose von Delock können Sie als Netzwerkdose an der Wand oder in Gehäusen verwenden. Die kompakten Abmessungen ermöglichen platzsparende Montage an schwer zugänglichen Stellen. Die LSA-Leisten können mit einem Auflegewerkzeug verwendet werden; alternativ ist auch ein werkzeugfreier Anschluss des Netzwerkkabels möglich.6,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
Top-Angebote
Produkte zum Begriff ABN-A24UP-Sonstige-Installationstechnik:
-
ABN A24UP Sonstige Installationstechnik Kleinverteiler Unterputz Anzahl Teilungen = 12 Anzahl Reihen = 2 Inhalt 1 St.Unterputz-Kleinverteiler mit Steckklemmen,N+PE je 3 x2,5-16 + 14 x1,5-4mm²,zusätzliche N-FI-Klemme 3 x16,2 x10mm²,Blendrahmen BxHxT (mm) 344 x474 x11,Nischenmaße BxHxT (mm) 330 x435 x90,TE je 18mm 24/28,Reihen 2,Unterputz-Kleinverteiler,Schutzisoliert II,Schutzart: IP 30,Für Geräte bis 63A,Farbton: RAL 9016,verkehrsweiß,Einfachster Türanschlagwechsel ohne Demontage des Blendrahmens,Flacher Türverschluss mit Schnapptechnik,EinfachesAustauschen gegen ein Schloss,Geeignet für Einbaugeräte bis 70mm Tiefe,Gebaut nach DIN VDE 0603-1,DIN 43871,MauerkastenAus Kunststoff,mit GerätetragschieneAus Stahlblech,Tiefe 88/90mm,N/PE-Steckklemmen,fingersicher in montagefreundlicher Schnapptechnik,N-FI-Erweiterungsklemme,serienmäßig für 2-,3- und 4-reihige Verteiler zur seitlichen Schnappbefestigung enthalten,Geräteabdeckung mit Geräteausschnitten,H = 46mm,für 12 TE,(symmetrisch erweiterbarAuf 14 TE),Plombierbar,2-Punkt-Befestigung,Blendrahmen mit VolltürAus Stahlblech,Stromkreisbeschriftungen und Blatt mit Piktogrammen,Putzschutzplatte,219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABN Kleinverteiler A24UPMontageart=UnterputzAnzahl der Reihen=2Breite in Teilungseinheiten=12Art der Abdeckung=ohneAusführung Deckel=mit AusschnittArt der Tür=einfachTransparenter Deckel/Tür=neinSignaldurchlassende Tür=neinMit Schloss=neinArt der Schließung=sonstigeWerkstoff des Gehäuses=KunststoffEinbautiefe=90 mmEinbauhöhe=435 mmEinbaubreite=330 mmInnentiefe=76 mmErdungsklemmenblock=jaNeutralleiterklemmenblock=jaDIN-Schiene=jaMit Montageplatte=neinAnbaumöglichkeit=neinEMV-Ausführung=neinUV-beständig=jaFarbe=weißRAL-Nummer=9016Schutzart (IP)=IP30Höhe=474 mmBreite=344 mmTiefe=99 mm48,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABN A48HW Sonstige Installationstechnik Kleinverteiler Hohlwand Anzahl Teilungen = 12 Anzahl Reihen = 4 Inhalt 1 St.Hohlwand-Kleinverteiler mit Steckklemmen,PE 6 x2,5-16 + 21 x1,5-4mm²,N+N je 3 x2,5-25 + 14 x1,5-4mm²,zusätzliche N-FI-Klemme 3 x16,2 x10mm²,Blendrahmen BxHxT (mm) 344 x749 x11,Ausschnittmaße BxHxT (mm) 310 x695 x88,TE je 18mm 48/56,Reihen 4,Hohlwand-Kleinverteiler,Schutzisoliert II,Schutzart: IP 30,Für Geräte bis 63A,Farbton: RAL 9016,verkehrsweiß,Einfachster Türanschlagwechsel ohne Demontage des Blendrahmens,Flacher Türverschluss mit Schnapptechnik,EinfachesAustauschen gegen ein Schloss,Geeignet für Einbaugeräte bis 70mm Tiefe,Gebaut nach DIN VDE 0603-1,DIN 43871,MauerkastenAus Kunststoff,mit GerätetragschieneAus Stahlblech,Tiefe 88/90mm,N/PE-Steckklemmen,fingersicher in montagefreundlicher Schnapptechnik,N-FI-Erweiterungsklemme,serienmäßig für 2-,3- und 4-reihige Verteiler zur seitlichen Schnappbefestigung enthalten,Geräteabdeckung mit Geräteausschnitten,H = 46mm,für 12 TE,(symmetrisch erweiterbarAuf 14 TE),Plombierbar,2-Punkt-Befestigung,Blendrahmen mit VolltürAus Stahlblech,Stromkreisbeschriftungen und Blatt mit Piktogrammen,Putzschutzplatte,359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZAN334C Sonstige Installationstechnik Hausanschlusskasten Einbau Inhalt 1 St.Hausanschlusskasten, KH00, Baureihe K3, 1x3NH00, Polyesterdeckel. Hausanschlusskasten nach DIN 43627 und DIN VDE 0660-505, Schutzart IP 54, Gehäuse aus glasfaserverstärktes Polyester. Plombierbares Gehäuse mit Kabel-Einführungen, Gehäusedeckel in 15 Grad-Stellung aushängbar. Als Einbauten dient ein NH-Sicherungsunterteil mit Berührungsschutzabdeckung.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
Ähnliche Suchbegriffe für ABN-A24UP-Sonstige-Installationstechnik
-
Delock 86248 Netzwerk Anschlussdose 1 Port Cat.6 kompakt UTP 86248 Sonstige Installationstechnik Polzahl Sensoren 8P8C Weiß 1 St.Diese Anschlussdose von Delock können Sie als Netzwerkdose an der Wand oder in Gehäusen verwenden. Die kompakten Abmessungen ermöglichen platzsparende Montage an schwer zugänglichen Stellen. Die LSA-Leisten können mit einem Auflegewerkzeug verwendet werden; alternativ ist auch ein werkzeugfreier Anschluss des Netzwerkkabels möglich.6,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
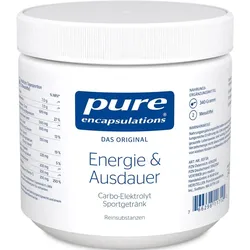
Pure Encapsulations Energie&Ausdauer 340 GProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Verwendung/Anwendung/Verzehrempfehlung: 2 Messlöffel a 8,5 g in einem Glas Wasser (250 ml) auflösen (Lösung entspricht einem Kohlehydratanteil von 5,6%) und 20 Minuten vor dem Training trinken. Nährwertdeklaration: Nährstoffe 2 Messlöffel %NRV* Glucose 7,0 g ** Maltodextrin 7,0 g ** Magnesium (aus Magnesiumcitrat) 100 mg 27% Natrium (aus Natriumchlorid) 100 mg ** L–Tyrosin (freie Form) 500 mg ** Alpha–Ketoglutarat 200 mg ** Apfelsäure 200 mg ** Vitamin C (Ascorbinsäure) 200 mg 250% Physiologischer Brennwert 251 kJ/60 kcal ** Kohlenhydrate 14,0 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Glucose, Maltodextrin, Magnesiumcitrat, Calciumcitrat, L-Tyrosin, Natriumchlorid, Kaliumphosphat, Apfelsäure, Ascorbinsäure, Alpha-Ketoglutarat, Zitrusaroma. Allergene: keine Nettofüllmenge: 340 g Pulver Aufbewahrungsbedingungen: Kühl und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: pro medico GmbH Ottobrunner Straße 41 82008 Unterhaching, Deutschland Weitere Hinweise: Vegan, frei von unnötigen Zusatzstoffen, frei von Laktose und Gluten, frei von künstlichen Farbstoffen, frei von Transfetten und gehärteten Fetten und frei von Trennmitteln und Überzügen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 02/202128,79 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Was sind sonstige Sachbezüge?
Was sind sonstige Sachbezüge? Sonstige Sachbezüge sind Leistungen des Arbeitgebers, die nicht in Form von Geld ausgezahlt werden, sondern in Form von Sachleistungen. Dazu zählen beispielsweise die Überlassung eines Dienstwagens, die Bereitstellung von Mahlzeiten oder die Übernahme von Kinderbetreuungskosten. Diese Sachbezüge sind steuer- und sozialversicherungspflichtig und müssen in der Lohnabrechnung berücksichtigt werden. Arbeitnehmer können von diesen Sachbezügen profitieren, da sie zusätzliche Leistungen erhalten, die ihren Arbeitsalltag erleichtern können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.